
 0755-26901810,26902981,26902619

作为半导体功率器件市场人员,近期走访客户被问的最多的就是:
价格为什么涨?
为此,笔者针对该问题,收集了相关最新的数据,进行解答,以供诸君参考。
我们都知道,短期看,价格由“供求”决定,长期看,价格围绕“价值”波动;任何产品价格上涨的直接原因是“供不应求”(即供求失衡)。
1、市场需求方面:全球半导体营收增长迅猛,功率分立器件从属半导体分立器件,长期来看,其涨跌与全球半导体市场行情呈正相关
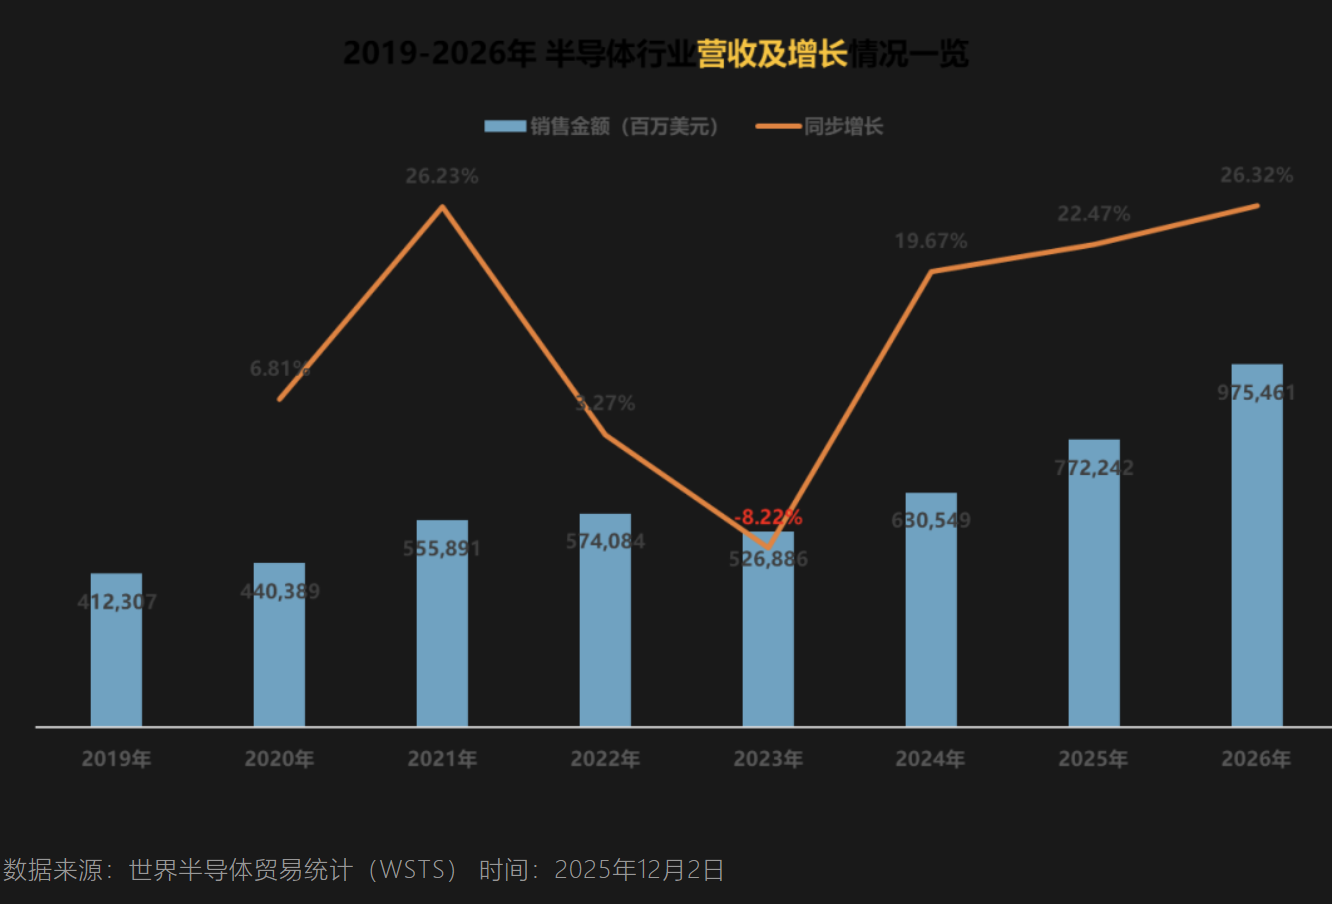
该图是根据WSTS最新数据制作,可以看到:
从20年“缺芯潮”,经过3年多时间产能扩张,在23年下半年,半导体库存、价格见底,同时受益于AI、数据中心、新能源三大领域的快速增长,新一轮的增长周期已经开启。
25年全球半导体行业营收7722亿美元,预估26年同比增长26%,行业营收9754亿美元,多家机构预测,可能会直接破万亿美元。
2、市场供给方面:晶圆产能逼近天花板,扩产滞后于需求
根据SEMI(国际半导体产业协会)2025年12月报告显示:
全球方面:全球8英寸晶圆厂平均产能利用率已达96.3%,12英寸晶圆厂平均产能利用率已达92.3%,连续8个季度维持在高位。
国内方面:国内晶圆产能占全球约22%,2025年产能利用率达97.1%;产能瓶颈成为刚性约束,供给弹性几近于零。
2025年下半年,国内主要功率半导体IDM厂商的12英寸生产线均保持满负荷生产。
华润微电子重庆12英寸项目在25年第三季度实现了投料与产出双达3万片/月的目标,产线整体处于满载状态。
士兰微的12吋芯片生产线同样保持满负荷生产。
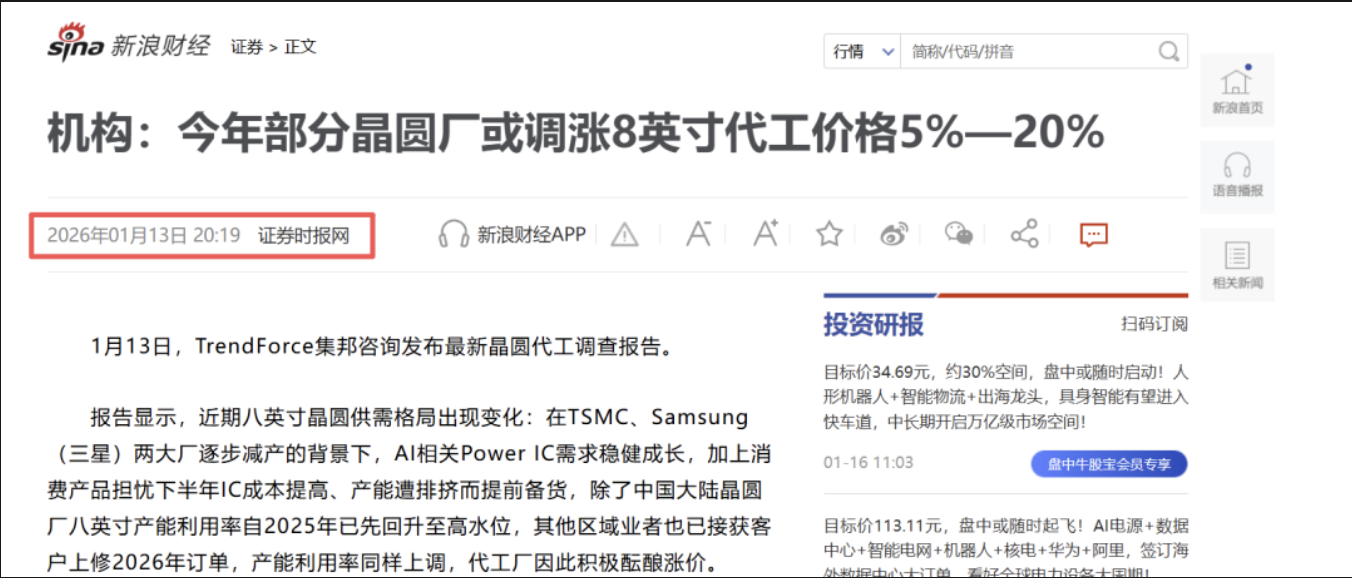
3、成本端:关键原材料价格持续攀升,且存在结构性缺口
功率器件核心材料包括硅片、铜、银、铝、金线及特种气体,其中铜、银、铝因新能源与电力基建、数据中心等需求激增,价格进入上行通道。
下图是通过千问整理汇总的25年铜、银、铝的全球产能、涨幅及26年预计供需缺口情况,可以预测26年原材料价格还将进一步上涨!
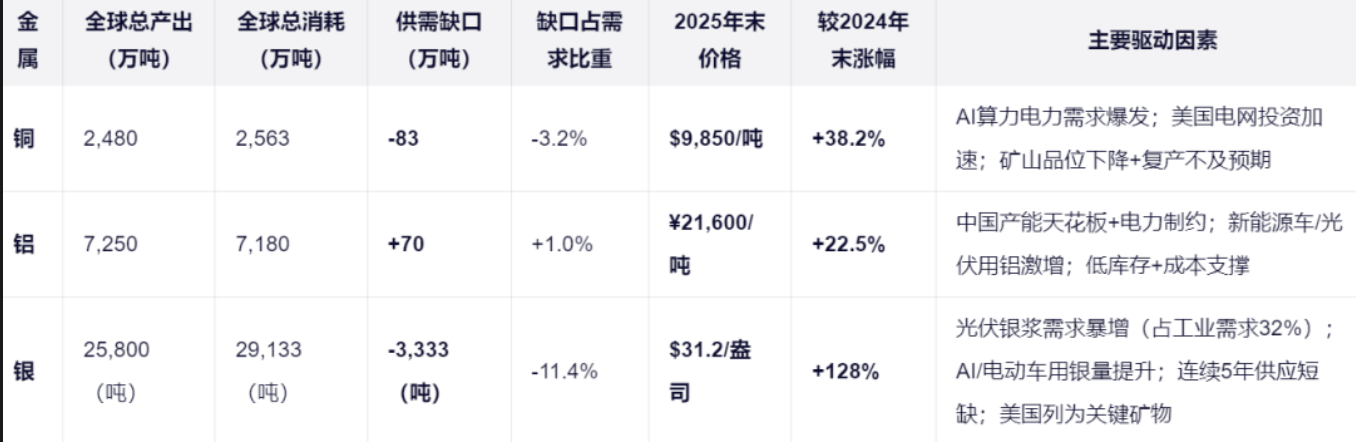
据SMM(上海有色网)测算,2025年功率器件平均原材料成本同比上升22.7%,而厂商仅通过产品结构优化消化约8–10%,成本压力持续累积。
风起于青萍之末,浪成于微澜之间。价格拐点已现,涨价逻辑从“可能”走向“必然”。
此轮涨价非短期波动,而是由“产能天花板+原材料上涨+需求升级”共同驱动的中长期结构性行情。
